编码智能体从拼速度转向拼治理,具身智能迈入部署关
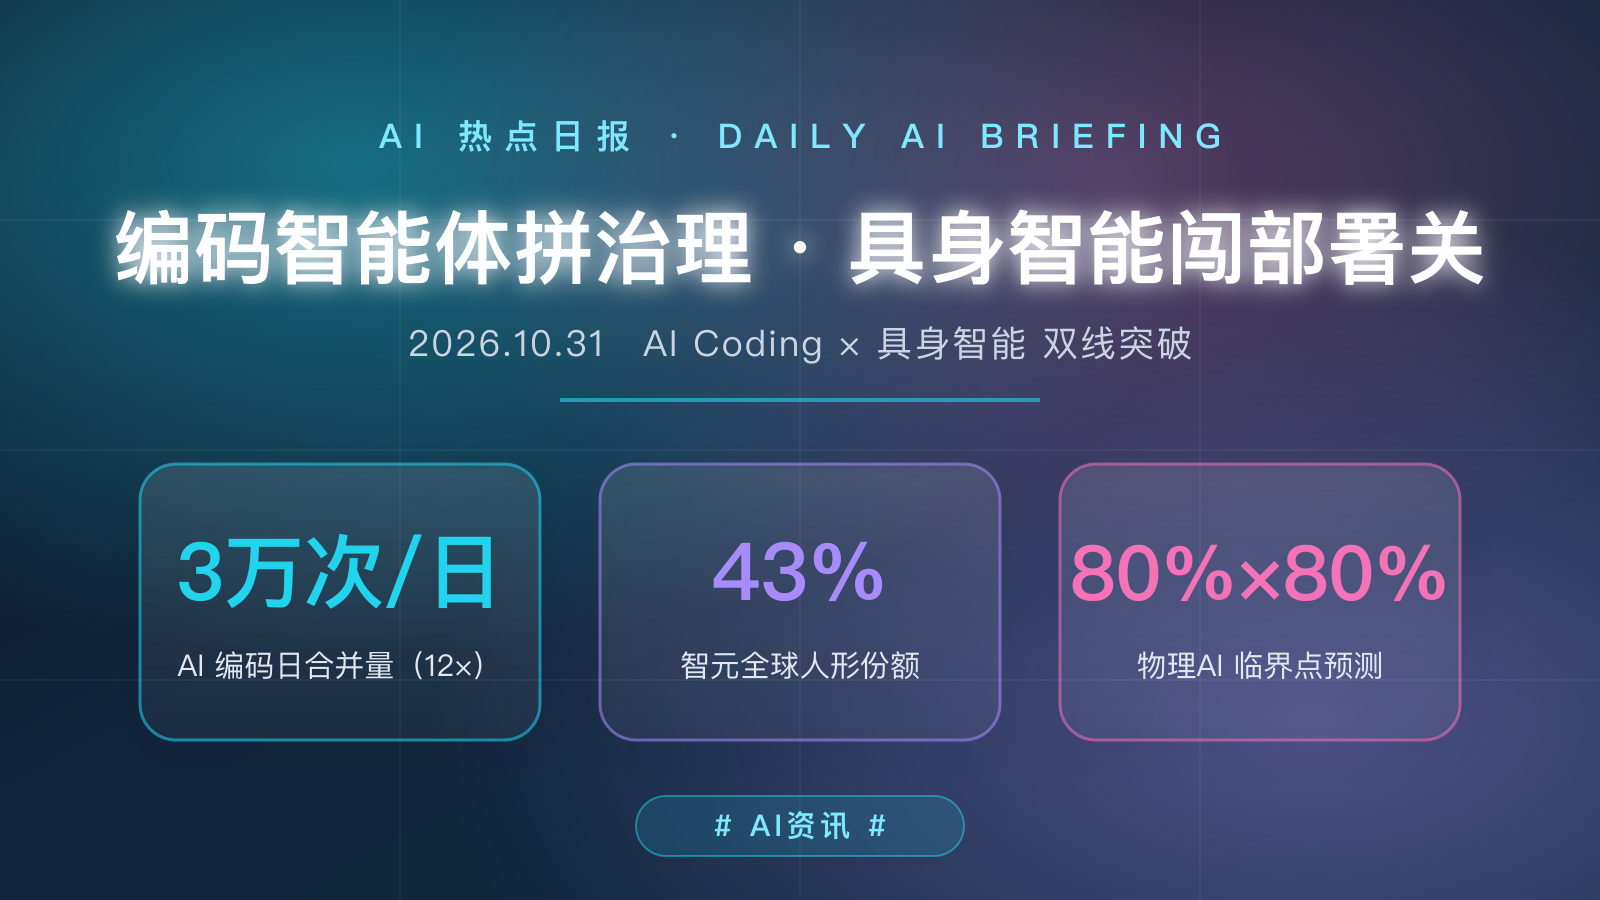
今日观察:AI 编程工具的竞争主轴已从"谁写得更快"切换到"谁看得更准、管得更稳";具身智能则从"能造多少台"转入"能稳定上岗多少台"的部署淘汰赛。两条主线在同一周完成叙事转向。
一、AI Coding:生成之争结束,治理之争开始
1. GitHub Copilot 上线 Assisted Permissions,权限治理成企业落地钥匙
10 月 26—27 日,GitHub 为 Copilot Agent 模式推出 Assisted Permissions(辅助权限),允许开发者与管理员精细控制 Agent 可读取、执行、修改的范围,并辅以配置引导;同期提供 GPT-6.1 Terra 模型与 server-to-server 身份认证。核心变化在于把"信任 Agent"变成"配置 Agent"——这是 Copilot 从个人工具迈向企业平台的关键一步,也补齐了此前 Agent 模式在审计与最小权限上的短板。
2. Microsoft 开源 Scope,把 AI 编码 Agent 当"新用户"来测
10 月 26 日,微软开源 Scope 平台,其思路是把编码智能体视为软件系统的"最新一类用户",用代表性任务对 Agent 进行自动化评测。它不绑定单一模型,而是提供一套可复用的测试底座,直击当前市场的核心矛盾:Agent 生成的代码越来越多,但"是否正确、是否安全、能否被审计"的验证能力尚未建立。
3. Cursor 发布 Agent SDK,让 Agent 脱离编辑器独立运转
10 月 27 日,Cursor 推出 Agent SDK(早期可用),将编码 Agent 从编辑器内部抽象为基础设施:它可响应 Pull Request、CI 事件与定时触发器,不再依赖人工在 IDE 里点击。这与 JetBrains 把 IDE 做成"多智能体调度台"的方向互补——前者把 Agent 推到工程流水线,后者把多个 Agent 收编进同一面板。
4. Anthropic 自研 Scion:AI 编码洪流倒逼版本管理重构
据公开工程实践披露,随着 AI 编码助手大规模落地,Anthropic 每日代码合并量从约 2500 次暴涨至 3 万次(超 12 倍),原有 Git 体系无法承载。为此其组建 7 人小团队、耗时 5 个月自研代码版本管理系统 Scion 并完成单体代码库迁移。这是 AI 深度参与软件开发后,行业出现的标志性底层工程案例:工具链必须为新节奏重新设计。
5. 工具链底层演进:IDE 调度化、配置结构化、语言 Rust 化
同期多条底层线索值得关注:JetBrains 推 Air Teams 支持在 IDE 内并行调度 Codex、Claude、Copilot 乃至本地 Ollama 等多个智能体;Apple 在 Xcode 27.2 中以 JSON 项目配置替代传统 plist,降低 AI Agent 读写工程文件的门槛;Python 社区推进 Rust 融入 CPython 核心(计划 3.16 以 zlib 试点),以缓解长期内存安全隐患。编码工具的竞争正从模型层下沉到工作流与基础设施层。
6. 三模型编排工作流走红:Claude Code + Codex + Pi 提效 40%
10 月 21 日,开发者 Damian Galarza 公开其生产级编排方案:用 Claude Code 做架构、Codex 做实现、Pi 做文档与重构审查,通过自定义编排层在模型间保持上下文一致。实测迭代周期缩短约 40%、错误率下降约 25%。这代表从"单一 Copilot"到"可组合智能体网络"的范式迁移,未来开发环境或更像可拼装的基础设施。
二、具身智能:量产关已过,部署关才刚开始
7. 智元创新日推 Worken 度量衡,用"工时表"替代"参数表"
10 月 29 日,智元在创新日披露:通用 AI 机器人累计下线 2 万台,上半年营收近 20 亿元,占全球人形机器人市场约 43%。更关键的是提出新度量单位 Worken(有效智能工时)= 活跃机器人数量 × 自主工作时长 × 产出效能比,并宣布行业迈入物理 AI 的"Y 曲线"(进入真实场景产生持续商业价值)。彭志辉的判读很直接:万台下线只是制造业的胜利,万台能稳定上岗才是物理 AI 的胜利。
8. 宇树交出亮眼财报:前三季度营收 18.17 亿,净利同比 +270%
10 月 28 日宇树发布三季度财报:前三季度营收 18.17 亿元,其中 Q3 营收 6.65 亿元、同比近 +70%;归母净利润 3.87 亿元、同比 +270%。其 G1 累计出货量已超 1 万台,成为全球出货量最大的单一型号人形机器人。与智元共同构成国产"双雄"格局,而优必选上半年营收 12.69 亿元仍处亏损、乐聚/云深处等仍在 2—3 亿元区间。
9. 具身进入"交卷期":融资腰斩,真正进厂不足两成
21 世纪经济报道 10 月 30 日指出赛道出现割裂:资本端 10 月仅 33 起融资、101.05 亿元,较 9 月(60 起、110.28 亿元)近乎腰斩;而产业端热度仍在。更尖锐的数据来自结构:Counterpoint 统计 2026 上半年全球人形机器人 六成以上卖给舞台与实验室,真正进厂进仓不足两成;弗若斯特沙利文口径下用于"生产作业"的仅 0.12 万台。能否"交工时"正取代"下线多少台"成为新一轮淘汰门槛。
10. 物理 AI 临界点临近:王兴兴看 1—2 年,机构上调宇树评级
华尔街见闻 10 月 28 日汇总多条信号:宇树创始人王兴兴在 2026 世界物理 AI 大会上判断,机器人"在约 80% 陌生场景完成约 80% 主要任务"的 GPT 时刻或于 1—2 年内实现,较此前"最长 10 年"明显提前;摩根大通据此将宇树评级由低配跳升两级至"增持"、目标价上调至 995 元。模型侧也在补强:GPT-6 Astra 单一抓放成功率达 95%(拼图仅 10%),银河通用将 Astra 与 π0.5 协作使十类任务成功率从 26% 升至 48%,Gemini 4 Argon 借仿真将真实任务成功率从 56% 提至 75%。
结语
一周之内,AI Coding 与具身智能几乎同步完成了"叙事换挡":前者承认生成能力已足够强,胜负手转向验证与治理;后者承认量产已非瓶颈,胜负手转向稳定部署与真实产出。两个领域都在回答同一个问题——当技术能"做出来",如何让人放心地"用起来"。这或许就是 2026 下半年 AI 落地最诚实的注脚。