AI 热点日报:智能体基础设施重构与具身量产齐头并进
今日概览
2026 年 10 月 8 日,AI 领域延续两条清晰主线:一边是 AI Coding / 智能体 从"能不能写"跨入"在哪跑、听谁管、怎么验"的工程化深水区——云与本地被桥接成流水线,身份、权限、预算体系开始收编智能体;另一边是 具身智能 在国庆长假后进入"用采购订单投票"的阶段,量产里程碑与真实商用部署密集披露。以下筛选 10 条高价值动态,AI Coding 与具身智能各占其半。
一、AI Coding 与智能体
1. Atlassian 推出 AMP 与 Teamwork Graph,给"人机协作"建账本
Atlassian 发布 Agentic Multiplayer Protocol(AMP) 与 Teamwork Graph,把源码上下文细化到具体函数级别,并在人类开发者与 AI 智能体之间建立显式的归属(attribution)关系。与此同时,Atlassian 深化与 OpenAI、Anthropic 的多模型合作。 核心看点: 当自主智能体开始向代码库提交海量 PR,平台必须回答"这行代码到底是谁写的、为什么这么写"。AMP 把"人机协作可见性"变成基础设施,是智能体进入企业研发主流程前的必要治理件。
2. Mistral 发布万亿参数旗舰 Le Chonk(Mistral Large 4)
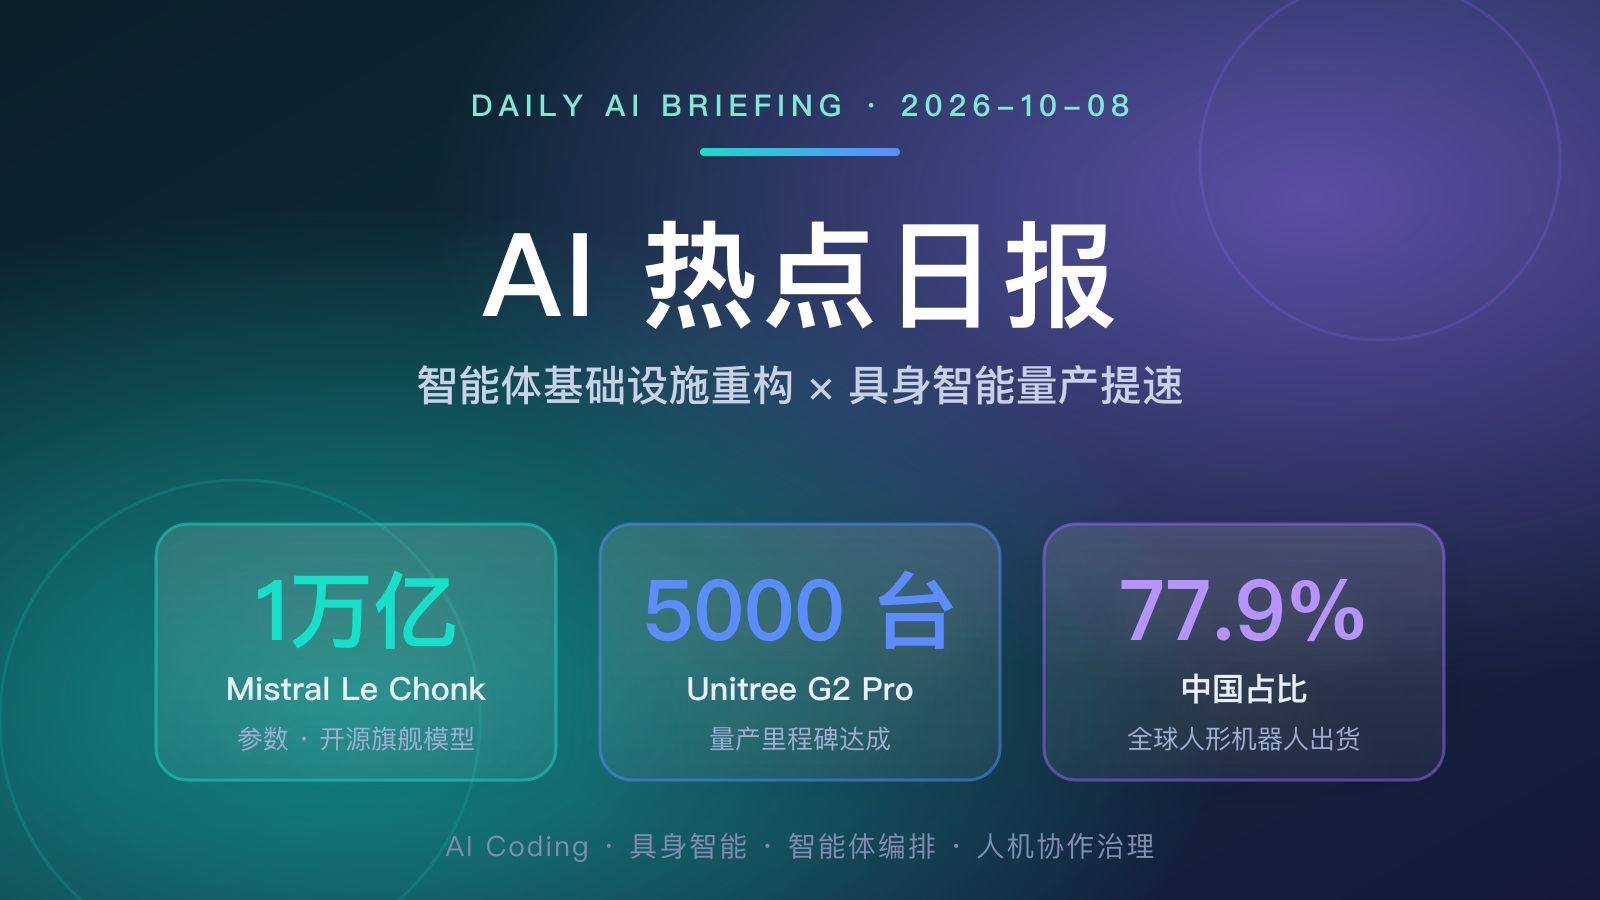
Mistral 公布 Le Chonk 公开预览,一个约 1 万亿参数 的多模态旗舰模型,面向编程、金融与网络安全等垂直工作负载,并计划开放权重。 核心看点: 在 Claude Opus 5.5 把长上下文编码成本压低 40%、OpenAI 两款低价 GPT-6 模型半价的背景下,Mistral 用"开源权重 + 专精编码/网安"的差异化路线参与大模型价格与能力的双重博弈。
3. GitHub 重构核心 Git 后端,为智能体并发提交扩容
AI 日报指出,GitHub 正在 overhaul 其核心 Git 后端,目标是在开发者之外,支撑数百万个并发提交来自自主 AI 智能体。企业交付流水线也被重做,以防止自动化 PR 冲垮测试与部署流程。 核心看点: 智能体生成代码的体量已超出传统 SCM 的设计容量,底层基础设施的结构性瓶颈浮出水面——这不是模型问题,而是"生产关系中工具跟不上生产力"的典型信号。
4. Anthropic 投 1 亿美元建 Claude Frontend Academy,培养万名部署工程师
Anthropic 启动 Claude Frontend Academy,承诺投入 1 亿美元,联合麦肯锡、埃森哲、摩根士丹利等伙伴,培训超过 1 万名企业 AI 部署工程师。背景是其 9 月发布的 Claude Opus 5.5 在多数任务上以低 40% 的运营成本对标前代。 核心看点: 模型能力之外,“会用、敢用、控得住"的人才供给成为落地瓶颈。前沿实验室开始向下游人才生态重金下注,本质是为智能体的规模化采用铺路。
5. AWS 开放 OpenAI 驱动的托管智能体预览
AWS 开放预览由 OpenAI 驱动的托管智能体(Managed Agents),四个前沿模型同步上架,复用既有 IAM 身份与权限体系,GPT-6.1 Sol 在列,且不引入独立多智能体层级。 核心看点: 编码智能体正被"收编"进云平台的身份、预算与合规框架。对受监管企业而言,“自带 IAM、无需自建编排层"是比模型本身更关键的采用理由。
6. Cursor SDK 支持运行中改向(run.steer())
Cursor 的 SDK 新增 run.steer(),允许在任务运行中替换系统提示、向后台子智能体下发新指令并回收其父任务进度;同时以 MCP 破坏性变更标注提醒生态适配。 核心看点: 智能体的"可观测、可干预、可纠偏"从口号走向 API 级能力。运行中的改向意味着长任务不再是一锤子买卖,开发者可以在不重启会话的前提下实时纠偏。
二、具身智能与人形机器人
7. Agility Robotics Digit 5 量产落地,多年期订单超 3 亿美元
Agility 推出 Digit 5——其首款"协作安全(cooperatively-safe)“人形机器人,设计目标是与人共享工作空间而非笼内运行。截至 2026 年 5 月,其多年期订单已超 3 亿美元,累计部署站点 200+,并宣布第三代机型 2027 年上市。 核心看点: 人形机器人从"演示视频"走向"带订单的产线”。协作安全这一工程属性,比炫技动作更贴近真实工厂与仓储的采购逻辑。
8. Figure AI 完成超 10 亿美元 C 轮,估值 390 亿美元
Figure AI 完成超 10 亿美元 Series C,投后估值约 390 亿美元(较 2024 年涨约 15 倍),NVIDIA、Intel、Salesforce、Qualcomm 等产业方入场。其 Figure 03 已在宝马斯帕坦堡工厂做物流分拣,自有 BotQ 工厂目标每 60 分钟 下线一台。 核心看点: 投资人组合本身就是信号——NVIDIA 同时是 GPU 供应商与股东,Salesforce/T-Mobile/LG 押注的是"跨行业具身智能平台"而非单一家具身硬件公司。量产、商用实战、数据闭环第一次被同一节奏跑通。
9. 智元 AgiBot 第 2 万台下线,IDC 确认中国占全球人形出货 77.9%
智元(AgiBot)累计产量突破 2 万台,长隆乐园部署超 300 台、爱仕达 100 台门店当导购。IDC 数据显示,2026 上半年全球人形机器人出货近 2.5 万台、同比增长 432%,中国占比 77.9%,智元在出货与营收上双料领先。 核心看点: 第三方口径确认中国成为全球人形机器人增长引擎。从"租赁表演"转向"十年采购协议下的常态化运营”,机器人正以真实高密度交互沉淀数据迭代技术。
10. 宇树 Unitree 工业四足与 G2 Pro 量产,景区商圈跑通回本模型
宇树 Go2 Pro 工业系列 于 10 月 5 日上市,面向制造巡检;G2 Pro 人形于 10 月 12 日达成 5000 台 量产里程碑。国庆期间,银河通用、智平方等企业将人形批量部署至全国景区商圈,部分站点假期营收超 10 万元,摸索出 6–8 个月回本的商业模式。 核心看点: 工业四足与双足同步放量,叠加文旅/零售场景的可回本模型,说明人形机器人商业化正从"故事型整机"向"能算账的场景型部署"迁移。
小结
智能体一侧的竞赛焦点已从"自主程度"转向"治理能力”——身份、权限、预算、归属被逐一工程化;具身一侧则从"能不能动"转向"能不能算账"——量产数字与订单成色成为新的硬指标。两条线共同指向同一结论:AI 正从能力展示期进入基础设施与商业化并行的落地期。